Pec obbligatoria per gli amministratori di società

La recente Legge di Bilancio ha esteso l’obbligo di dotarsi di una casella di posta elettronica certificata (l’indirizzo che permette di inviare e ricevere e-mail con validità giuridica, equiparate a una raccomandata con ricevuta di ritorno).

Ha infatti modificato l’articolo 5 del D.Lgs. n. 179/2012, che già disciplinava l’obbligo di PEC per le imprese individuali e società e ha introdotto l’obbligo anche per tutti gli amministratori di società, sia di persone che di capitali, che dovranno dotarsi di una propria PEC, con riferimento alle nuove società che si costituiscono a partire dal 1° gennaio 2025. Non è ancora stato chiarito con che modalità sarà sanzionato detto nuovo obbligo.

Al momento, le sanzioni previste in caso di mancato possesso di valida casella PEC, sono pari a € 412 per le società e € 60 per le imprese individuali.

DecretoMilleproroghe, proroga dei contratti a termine

Sulla Gazzetta Ufficiale del 27 dicembre 2024 è stato pubblicato il decreto-legge n. 202/2024 (cd. Milleproroghe). In materia di lavoro e previdenza il decreto contiene due importanti disposizioni.

Proroga fino a 24 mesi dei contratti a termine

E’ stato prorogato al 31 dicembre 2025il termine per consentire alla contrattazione collettiva l’individuazione delle causali per la proroga dei contratti a termine. Pertanto, continuerà ad essere possibile, fino alla suddetta data, procedere alla stipula, alla proroga o al rinnovo di contratti a termine di durata superiore a 12 mesi e fino 24 mesi, individuando autonomamente le esigenze di natura tecnica, organizzativa e produttiva che legittimano il rapporto.

Si ricorda che nel settore agricolo la normativa in commento è applicabile esclusivamente agli impiegati e quadri agricoli, essendo gli operai esclusi dalle limitazioni previste dalla legge, ai sensi dell’art. 29 del d.lgs. 81/2015, in ragione delle particolarità che caratterizzano il lavoro agricolo.

Permessi di soggiorno per i beneficiari di protezione temporanea provenienti dall’Ucraina e conversione per motivi di lavoro

E’confermata la prosecuzione delle misure di sostegno e assistenza per i soggetti beneficiari di protezione temporanea provenienti dall’Ucraina, rilasciati ai sensi del d.lgs. n. 7 aprile 2003, n. 85 e del DPCM 28 marzo 2022, emanati in seguito al conflitto in Ucraina.In particolare è stato previsto che i permessi di soggiorno in scadenza al 31 dicembre 2024, siano prorogati, su richiesta dell’interessato, fino al 4 marzo 2026. Al momento della richiesta di rinnovo, il permesso di soggiorno può essere convertito in permesso per motivi di lavoro, per l’attività effettivamente svolta, consentendone la stabilizzazione sul territorio dello Stato.

Conversione permessi lavoratori extracomunitari

Una delle principali novità apportate dal recente “decreto flussi” (DL n. 145/2024 convertito dalla legge n. 187/2024)alla normativa che regola l’ingresso e l’occupazione di cittadini extracomunitari, è rappresentata dall’esclusione dal sistema delle quote predeterminate delle richieste di conversione dei permessi di soggiorno per motivi stagionali in permessi per lavoro subordinato, al fine di stabilizzare i rapporti di lavoro effettivamente e regolarmente instaurati con lavoratori stagionali. Da qualche giorno, nel portale del Ministero dell’Interno-Sportello Immigrazione, la funzionalità è attiva, per cui è possibile procedere con la presentazione delle istanze.

Si tratta di un’importante novità – scaturita da una specifica proposta presentata da Confagricoltura al Governo – che consente, a partire da quest’anno, di convertire i permessi dei lavoratori stagionali in qualsiasi momento dell’anno e senza limiti numerici.

Latte, le dichiarazioni dei piccoli produttori

Agea ha comunicato che l’applicativo per le dichiarazioni dei piccoli produttori di latte bovino e/o caprino per l’annualità 2024 è attivo (Circolare Agea prot. 53456 dell’11 luglio 2023).

Per l’anno 2024 la dichiarazione deve essere presentata entro il 20 gennaio 2025 esclusivamente per via telematica sul portale del SIAN. Il servizio on-line di presentazione della dichiarazione dei piccoli produttori deve essere effettuato tramite il CAA mandatario.

Rentri, in vigore il nuovo sistema di tracciabilità dei rifiuti

Il 15 dicembre 2024è entrato in vigore il Registro Elettronico Nazionale per la Tracciabilità dei Rifiuti (Rentri), che ha introdotto nuovi obblighi digitali per la gestione dei rifiuti.

Il Rentri è un registro digitale istituito dal Ministero dell’Ambiente e della Sicurezza Energetica (Mase) per tracciare la gestione dei rifiuti, garantendo maggiore trasparenza e controllo lungo tutta la filiera.
Imprese obbligate ad iscriversi al Rentri

Ricordiamo che sono tenute ad iscriversi al Rentri le imprese cheproduconorifiuti pericolosi e le imprese conpiùdi10dipendentiche producono rifiuti non pericolosi nell’ambito di lavorazioni industriali, artigianali, derivantidaltrattamentodirifiuti,fanghiprodottidalla potabilizzazioneedaaltritrattamentidelleacque.

Gli imprenditori agricolisono tenuti a iscriversi al RENTRI come produttori iniziali di rifiutisolo se producono rifiuti pericolosi (vedi tabella in fondo all’articolo).

L’iscrizione al Rentri dovrà avvenire con le seguenti tempistiche:
– dal 15 dicembre 2024 ed entro il 13 febbraio 2025 per imprese con più di 50 dipendenti;
– dal 15 giugno 2025 ed entro il 14 agosto 2025 per imprese con più di 10 dipendenti;
– dal 15 dicembre 2025 ed entro il 13 febbraio 2026 per tutti gli altri produttori iniziali di rifiuti pericolosi.

Non sono tenute ad iscriversi al Rentri le impreseche operano nell’ambitodelleattivitàagricole,agro-industrialiedella silvicolturae dellapesca, aprescinderedalnumerodidipendenti,produttori inizialidisolirifiutinon pericolosi.

Nuovi modelli di Registro e Formulari

Con l’introduzione del Rentri sono stati aggiornati il Registro cronologico di carico e scarico dei rifiuti e il Formulario di identificazione del rifiuto (FIR).

Registro cronologico di carico e scarico dei rifiuti – Va mantenuto in modalità cartacea fino a quando l’azienda non sarà iscritta al RENTRI. Dopo l’iscrizione il registro dovrà essere gestito esclusivamente in formato digitale.

Pertanto le aziende agricole che tengono il registro di carico e scarico ai sensi dell’art. 190 c. 1 del d.lgs 152/2006 dal momento in cui sono obbligate ad iscriversi al RENTRI devono tenere il registro in formato digitale e trasmettere i dati relativi ai rifiuti pericolosi al RENTRI con scadenza mensile, entro la fine del mese successivo a quello in cui viene effettuata l’annotazione.

Gli imprenditori agricoli che adempiono agli obblighi di tenuta dei registri con modalità alternative, previste dall’art. 190, c. 6 del D.lgs 152/2006, non devono trasmettere i dati al RENTRI. Le modalità alternative sono le seguenti:

  1. conservazione progressiva per tre anni del formulario di identificazione relativo al trasporto dei rifiuti o dei documenti sostitutivi previsti dall’articolo 193 del D.lgs 152/2006;
  2. conservazione per tre anni del documento di conferimento rilasciato dal soggetto che provvede alla raccolta dei rifiuti nell’ambito del circuito organizzato di raccolta di cui all’art. 183 del D.lgs 152/2006.

Formulario di identificazione del rifiuto (FIR) – Il documento necessario per il trasporto dei rifiuti rimane cartaceo per chi non è ancora iscritto al RENTRI. Diventerà obbligatorio per tutti a partire dal 13 febbraio 2026.

Le aziende agricole che emettono il FIR dal 13 febbraio devono vidimare digitalmente il FIR cartaceo e compilarlo attraverso i sistemi gestionali o attraverso i servizi di supporto del RENTRI o manualmente. Se non ancora iscritti al RENTRIdovranno provvedere alla loro registrazione all’area riservata “Produttori non iscritti”.

Fermo restando l’esonero dall’obbligo di iscrizione al RENTRI degli imprenditori agricoli che non producono rifiuti pericolosi, di sottolinea  che a partire dal 13 febbraio 2025, se emettono il FIR, dovranno anch’essi vidimare digitalmente il FIR cartaceo.

A partire dal 13 febbraio 2026 il FIR deve essere emesso in formato digitale. La trasmissione dei dati deve essere effettuata almeno entro dieci giorni lavorativi dallo scarico del rifiuto prodotto.

Le aziende agricole che utilizzano il documento di conferimento e non emettono il FIR (come ad esempio nel caso di conferimento dei rifiuti al gestore del servizio pubblico di raccolta, ovvero al circuito organizzato di raccolta di cui all’articolo 183, comma 1, lettera pp) del D.lgs 152/2006, con i quali sia stata stipulata apposita convenzione) non devono trasmettere i dati al RENTRI.

Per ulteriori approfondimenti e precisazioni le aziende agricole interessate possono rivolgersi agli uffici di Confagricoltura.

Rifiuti speciali e rifiuti speciali pericolosi

I rifiuti derivanti da attività agricole e agro-industriali sono classificati come rifiuti speciali. 

I rifiuti speciali non pericolosi più ricorrenti prodotti dalle aziende agricole sono:

  • materie plastiche (nylon di pacciamatura, tubi in PVC per irrigazione, manichette, teloni serre, ecc.) (CER 020104);
  • imballaggi di carta, cartone, plastica, legno e metallo (sacchi sementi – concimi – mangimi, cassette frutta, contenitori florovivaismo, ecc.) (CER 150102, 150104, 150105, 150106, 150107);
  • oli vegetali esausti (CER 200125);
  • fanghi di sedimentazione e effluenti di allevamento non impiegati ai fini agronomici (vari CER);
  • pneumatici usati (CER 160103);
  • contenitori di fitofarmaci bonificati (CER 150102, 150104, 150105, 150106, 150107);
  • scarti vegetali in genere non destinati al reimpiego nelle normali pratiche agricole (vari CER).

I rifiuti speciali pericolosi più frequentemente prodotti dalle imprese agricole sono: 

  • oli esauriti da motori, freni, trasmissioni idrauliche (CER 130205*);
  • batterie esauste (CER 160601*);
  • veicoli e macchine da rottamare (CER 160104*);
  • fitofarmaci non più utilizzabili (CER 020108*);
  • contenitori di fitofarmaci non bonificati (CER 150110*);
  • farmaci ad uso zootecnico scaduti o inutilizzabili (CER 180205*).

Società tassate a bilancio, regime forfettario per alcune attività

Il Decreto di riforma fiscale, n. 192/2024 ha introdotto un’importante modifica che riguarda le società agricole che esercitano l’opzione per la tassazione catastale (articolo 1 comma 1093 della Legge n. 296/2006). Si tratta di società in nome collettivo, in accomandita semplice e a responsabilità limitata che normalmente sono tassate sulla base del bilancio (ricavi meno costi) e che possono scegliere di essere invece tassate sulla base delle rendite catastali dei terreni condotti, come avviene per le società semplici.

Per le società “a bilancio” le attività connesse dovevano in ogni caso essere tassate in base alla differenza tra ricavi e costi, a differenza delle società semplici che beneficiano invece di un regime forfettario. Questa nuova norma, già dal 2024, stabilisce che è possibile applicare il regime forfettario anche alle snc, sas, srl e cooperative nelle seguenti attività agricole e connesse:

– produzione vegetale eccedente il doppio della superficie agraria;

– manipolazione, trasformazione, valorizzazione, conservazione e commercializzazione, nei limiti della prevalenza del prodotto proprio, di beni diversi da quelli elencati nel DM del 13/2/2015;

– fornitura di servizi con l’utilizzo prevalente di attrezzature o risorse normalmente impiegate nell’attività agricola;

– commercializzazione di prodotti della floricoltura acquistati da florovivaisti nei limiti del 10% del volume d’affari.

Rimangono ancora escluse dalla tassazione forfettaria le attività di agriturismo e l’allevamento eccedente la potenzialità del terreno condotto. In questi casi il forfait è applicabile solo alle ditte individuali e alle società semplici.

Si sottolinea che il requisito per poter esercitare l’opzione catastale è l’esercizio esclusivo di attività agricola nei limiti dell’articolo 2135 del Codice Civile. Negli ultimi anni detto requisito è stato interpretato in modo particolarmente restrittivo dall’Agenzia delle Entrate e dalla Giurisprudenza; va quindi fatta particolare attenzione all’attività svolta, perché, ad esempio, un’attività anche marginale che consiste nella semplice compravendita di prodotti di terzi rischia di far perdere il requisito per esercitare l’opzione catastale

Credito d’imposta: investimenti 4.0 con limite di spesa

Con la Legge di Bilancio 2025è stato fissato un plafond di spesa pari a 2,2 miliardi di euro per gli investimenti in beni materiali 4.0 da realizzare nel corso del 2025 (con la coda temporale del 1° semestre 2026 qualora si effettui l’ordine e si versi l’acconto entro il 31/12/2025).

È previsto un meccanismo cronologico di invio delle comunicazioni che le imprese devono trasmettere al GSE, con la conseguenza che scatterà l’esclusione dall’agevolazione per chi comunicherà gli investimenti oltre l’esaurimento del limite di spesa suddetto, senza che si proceda ad un riparto proporzionale in base alle domande inviate.

Nel 2025 la percentuale del credito d’imposta per gli investimenti in beni materiali 4.0 è pari 20% per gli investimenti fino a 2,5 milioni, al 10% tra 2,5 e 10 milioni e al 5% tra 10 e 20 milioni, senza limite o plafond di spesa.

Il limite non opera in relazione agli investimenti per i quali entro la data di pubblicazione della legge di bilancio il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.

Redditi catastali per le coltivazioni fuori suolo

Con la legge delega n. 111 del 9 agosto 2023 il Governo è stato delegato ad emanare uno o più decreti legislativi per la riforma del sistema tributario, tra cui la revisione della disciplina dei redditi dei terreni attraverso l’introduzione, per le attività agricole di coltivazione di cui all’articolo 2135, c.1, del c.c., di nuove classi e qualità di coltura.

L’obiettivo è di tenere conto dei più evoluti sistemi di coltivazione fuori suolo  (vertical farms, colture idroponiche, aeroponiche, acquaponiche, ecc.)  insieme alla riconducibilità ai redditi ottenuti dalle attività agricole delle cessioni dei beni, anche immateriali, derivanti dalle attività di coltivazione e allevamento che concorrono alla tutela dell’ambiente e alla lotta ai cambiamenti climatici, individuando i limiti oltre i quali l’attività eccedente è considerata produttiva di reddito d’impresa.

Sulla base di tali principi il 16 dicembre 2024 è stato pubblicato il D.Lgs. n. 192/2024 che, all’art. 1, introduce le modifiche agli artt. 28, 32, 34, 36, 56 bis e 81 del TUIR, per l’attuazione delle disposizioni di delega, prevedendo in sintesi:

  • la riferibilità del reddito agrario alla parte del reddito medio ordinario dei terreni imputabile al capitale d’esercizio e al lavoro di organizzazione impiegati nell’esercizio delle attività agricole e non più nei soli limiti della potenzialità del terreno;
  • l’inclusione tra le attività produttive di reddito agrario delle attività dirette alla produzione di vegetali tramite l’utilizzo di immobili oggetto di censimento al catasto dei fabbricati, rientranti nelle categorie catastali C/1, C/2, C/3, C/6, C/7, D/1, D/7, D/8, D/9 e D/10, entro il limite di superficie adibita alla produzione non eccedente il doppio della superficie agraria di riferimento e di quelle dirette alla produzione di beni, anche immateriali, realizzate mediantela coltivazione, l’allevamento e la silvicoltura, che concorrono alla tutela dell’ambiente e alla lotta ai cambiamenti climatici (es. certificati di crediti di carbonio) nei limiti dei corrispettivi delle cessioni di beni, registrate o soggette a registrazione agli effetti IVA, derivanti dall’esercizio delle attività di cui all’art. 2135 del c.c.;
  • la determinazione dei redditi dominicali ed agrari delle colture vegetali praticate utilizzando i fabbricati, di cui sopra (nelle more dell’emanazione di un apposito decreto per l’individuazione di nuove classi e qualità di coltura al fine di tenere conto dei più evoluti sistemi di coltivazione), mediante l’applicazione alla superficie della particella catastale su cui insiste l’immobile della tariffa d’estimo più alta in vigore nella provincia in cui è censita la particella, incrementata del 400 per cento;
  • la determinazione dei redditi derivanti dalle predette attività eccedenti i limiti ivi indicati, quali redditi d’impresa su base forfettaria, ex art. 56 bis del TUIR, nella misura corrispondente al reddito agrario relativo alla superficie sulla quale la produzione insiste ovvero relativo alla superficie di riferimento in proporzione alla superficie eccedente, per le produzioni dei vegetali, e applicando all’ammontare dei corrispettivi delle operazioni registrate o soggette a registrazione agli effetti dell’imposta sul valore aggiunto il coefficiente di redditività del 25 per cento, per la  produzione e cessioni di beni derivanti dalla lotta ai cambiamenti climatici e alla tutela dell’ambiente.

Altra importante modifica è costituita dalla possibilità di applicare alle società che esercitano l’opzione per la determinazione del reddito su base catastale(Snc, Sas, Srl e società cooperative,) le disposizioni sulla determinazione forfettaria del reddito d’impresa, ex art. 56 bis del TUIR, per tutte le attività agricole connesse disciplinate dallo stesso articolo.

Iniziative a sostegno della bachicoltura

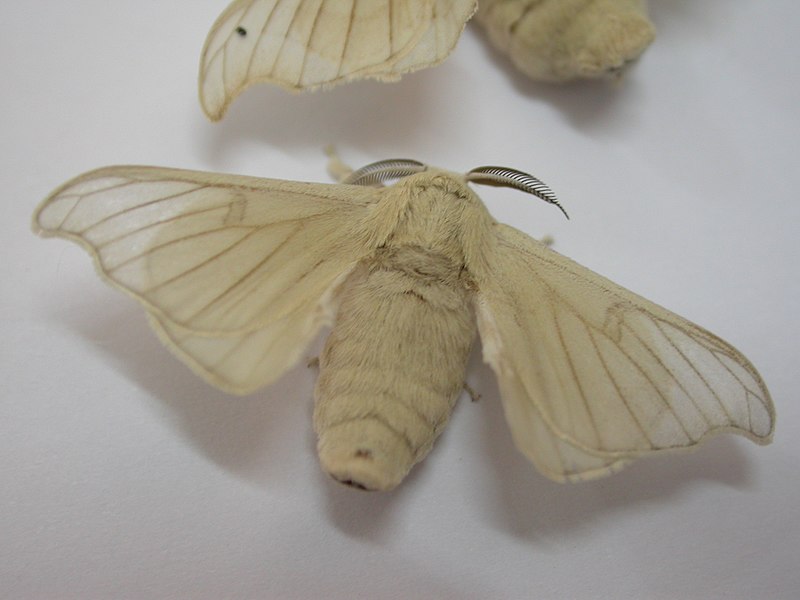
La Legge regionale 13 marzo 2024, n. 6 “Via della Seta Veneta”: Disposizioni per la salvaguardia e la valorizzazione dei gelsi e per la promozione ed il sostegno della gelsibachicoltura e la valorizzazione di un itinerario turistico culturale regionale” sostiene la valorizzazione delle tradizioni legate all’albero del gelso nella cultura veneta, prevedendo degli interventi specifici per il sostegno, lo sviluppo e l’ammodernamento della gelsibachicoltura.

In particolare, è previsto un sostegno economico alle attività della gelsibachicoltura per l’attuazione di processi di innovazione e razionalizzazione degli allevamenti gelsibachicoli e per l’ammodernamento di laboratori ed unità di trasformazione dei prodotti bachicoli.

(foto da Wikimedia)

La Giunta Regionale con la DGR 1137 del 01/10/2024 ha approvato il bando per la presentazione delle domande per le seguenti linee di intervento:

  • Contributi a imprenditori agricoli singoli ed associati che svolgono l’attività gelsibachicola per l’attuazione di processi di innovazione e razionalizzazione degli allevamenti gelsibachicoli. (art. 4, comma 1, lett. a. della L.R. n. 6/2024)
  • Contributi per l’ammodernamento di laboratori ed unità di trasformazione dei prodotti bachicoli (art. 4, comma 1, lett. c. della L.R. n. 6/2024)

I beneficiari possono presentare la richiesta di partecipazione al bando mediante l’applicativo dell’AVEPA “PSR” selezionando, previa acquisizione della delega in GUARD, il modulo di interesse fra i seguenti:

  • BACHI/A – CONTRIBUTI PER IL SOSTEGNO ECONOMICO A FAVORE DELLA GELSIBACHICOLTURA
  • BACHI/B – CONTRIBUTI PER AMMODERNAMENTO DI LABORATORI ED UNITA’ DI TRASFORMAZIONE DEI PRODOTTI BACHICOLI

La domanda, compilata on-line, dovrà essere stampata e firmata dal legale rappresentante e allegata, con la copia del documento d’identità (non necessario in caso di firma digitale) oltre agli altri documenti previsti, nel quadro allegati domanda in PSR.

In seguito, l’operatore compilatore potrà procedere autonomamente alla protocollazione della domanda. La domanda sarà acquisita dall’applicativo di gestione del protocollo attribuendo alla stessa numero e data di protocollo.

Il termine di presentazione delle domande di aiuto è il 13 gennaio 2025.

I termini per la conclusione delle operazioni e la presentazione della domanda di saldo, sono fissati dal bando, come i vincoli in merito al rispetto del periodo di stabilità dell’operazione.


Sviluppo rurale: nuovi bandi

La Giunta Regionale del Veneto, nella seduta del 30 dicembre 2024, ha approvato le proposte di apertura dei termini per la presentazione delle domande di aiuto relative agli interventi che seguono, previsti dal Complemento per lo sviluppo rurale del Veneto. La deliberazione è ora al vaglio della 3^ Commissione consigliare e verrà approvata in via definitiva nelle prossime settimane.

SRA07 (Conversione seminativi a prati e pascoli) –L’intervento prevede la conversione a prato polifita avvicendato attraverso la realizzazione e lagestione di una copertura verde da adibire allo sfalcio e/o al pascolo. Il contributo è pari ad € 590 per ettaro. Sono ammesse tutte le aziende agricole con superficie coltivata a seminativi.

SRA10 (Gestione ecologica infrastrutture ecologiche)– Questo intervento sostiene il mantenimento delle “infrastrutture verdi” (formazioni arboreo/arbustive), delle “infrastrutture ecologiche” (formazioni linearierbacee),dei boschetti, delle zone umide e della rete idraulica minorecon vegetazione in alveo e ripariale, tutti interventi finanziati erealizzati attraverso il Tipo di intervento 4.4.2 nell’ambito dei Pro.Co. del Bando di cui alla DGR n.2112 del 19 dicembre 2017 e ammessi a finanziamento nell’ambito del Bando di cui alla DGR 376 del 2 aprile2019.

SRA14 (Allevatori custodi) – L’azienda deve detenere al 1° gennaio 2025, capi di razze autoctone nazionali a rischio di estinzione/erosioneiscritti nei libri genealogici/registri. I beneficiari devono aver partecipato al Bando approvato con DGR n. 376 del 2 aprile 2019 per il Tipo di Intervento10.1.7 – Biodiversità – Allevatori custodi ed avere portato a conclusione gli impegni nei termini previsti.

SRA29.2(Mantenimento dell’agricoltura biologica) – Sono ammesse le aziende che aderiscono all’intervento contutta la superficie aziendale o con almeno la superficie di una UTE completa. Per l’adesione all’azione SRA 29.2 “mantenimento” la superficie deve avere data di inizio conversioneal regime biologico antecedente al 01/01/2023.

Le domande di aiuto per tutti gli interventi vanno presentate entro il 15 maggio 2025, ma gli impegni devono essere già attuati dal 1° gennaio.