Forum Agriturist 2026 (Rimini, 13-14 Ottobre) – Apertura Iscrizioni

Forum Agriturist 2026 (Rimini, 13-14 Ottobre) – Apertura Iscrizioni


Si informa che nei giorni 13 e 14 ottobre 2026 si terrà il Forum Agriturist 2026, dal titolo “Coltivare valore, creare esperienze”, importante appuntamento di formazione e confronto per il settore.

 Programma e Quote di Partecipazione

  • 13 Ottobre | Forum Nazionale (Tenuta del Monsignore – San Giovanni in Marignano, RN)
    • Attività: Sessione formativa mattutina su giovani, territorio e innovazione; tavoli di lavoro nel pomeriggio.
    • Servizi inclusi: Accesso ai lavori, pranzo, cena di gala e servizio navetta per hotel/stazioni.
    • Quota: € 120 (€ 70 escludendo la cena di gala).
  • 14 Ottobre | TTG Travel Experience (Rimini Fiera)
    • Attività: Ingresso in fiera e partecipazione al convegno delle ore 11:00 “Agriturismo: in una parola mille experiences” (Sala Diotallevi I).
    • Servizi inclusi: Servizio navetta dalle strutture convenzionate alla stazione.
    • Quota: € 50.
  • Pacchetto Completo (13 + 14 Ottobre): € 150.

 Opportunità Promozionali al TTG

Presso lo stand istituzionale Agriturist è prevista la possibilità di effettuare incontri B2B e di organizzare gratuitamente degustazioni o attività esperienziali aziendali.
Termini di adesione: Per riservare uno slot di un’ora (tra il 14 e il 16 ottobre), il modulo di partecipazione deve essere compilato entro il 30 settembre. Gli spazi verranno assegnati in ordine cronologico di richiesta.

 Note Logistiche

Le quote di partecipazione non comprendono il pernottamento. A seguito della compilazione del modulo, verranno inviati via e-mail il programma provvisorio delle due giornate, le modalità di pagamento e l’elenco delle strutture ricettive convenzionate presso cui prenotare autonomamente.


👉LINK AL MODULO DI PARTECIPAZIONE UFFICIALE 


FOCUS ISTAT 2025 · PRODUZIONI AGRICOLE E ZOOTECNICHE

FOCUS ISTAT 2025 · PRODUZIONI AGRICOLE E ZOOTECNICHE

Vent’anni di agricoltura Italiana. Come sono variate le principali produzioni


L’Istat ha pubblicato il 4 settembre il Focus_Produzioni-agricole-e-zootecniche_Anno-2025 che ricostruisce l’andamento di superfici, produzioni e rese delle principali coltivazioni e dei principali allevamenti italiani nel ventennio 2006-2025. Il quadro nazionale, già di per sé indicativo di trasformazioni profonde, restituisce segnali ancora più netti se si guarda a come si posiziona il Nordest — l’area statistica in cui l’Istat colloca il Veneto insieme a Friuli-Venezia Giulia, Trentino-Alto Adige ed Emilia-Romagna — sui comparti che più contano per le aziende associate: mais, frumento, soia, vite, latte e carne.

Una premessa metodologica è d’obbligo: l’Istat non pubblica in questo Focus dati disaggregati per singola regione, ma solo per le cinque ripartizioni geografiche (Nord-ovest, Nord-est, Centro, Sud, Isole). I dati sul Nordest che seguono comprendono quindi anche Friuli-Venezia Giulia, Trentino-Alto Adige ed Emilia-Romagna, e vanno letti come un’indicazione di tendenza dell’area in cui il Veneto ha un peso rilevante, non come una fotografia esclusiva della nostra regione. Per latte e carne, inoltre, il Focus non fornisce alcuna ripartizione territoriale: i dati disponibili sono solo nazionali.

Mais: la contrazione nel Nordest è più marcata che altrove

A livello nazionale la produzione di mais crolla del 42,7% tra il 2006 e il 2025, con una superficie coltivata dimezzata (-51,2%, da 1,1 milioni a 540.945 ettari) e una resa per ettaro salita del 17,4% (da 86,8 a 101,9 quintali/ettaro), segno di una concentrazione della coltura nelle aree più vocate.

Il Nordest resta l’area che, dopo il Nord-ovest, produce più mais in Italia: nel 2025 vale il 38,9% della produzione nazionale. La flessione ventennale nell’area, tuttavia, è più pesante della media Italia: -49,8%, contro il -42,7% nazionale e il -33,4% del Nord-ovest. È il segnale di una filiera maidicola che, pur restando centrale per la zootecnia regionale, ha pagato un prezzo alto in termini di superfici. A livello nazionale, nel 2025 l’Italia ha importato 70 milioni di quintali di mais, quasi quattro volte il 2006, superando stabilmente la produzione interna dal 2022.

Grano: tenero in flessione, il duro aumenta nel Nordest

Il frumento tenero nazionale perde il 21,4% di produzione tra 2006 e 2025, più della contrazione delle superfici (-12,3%), con una resa per ettaro in calo (-10,4%). Il Nordest è però l’area leader per questa coltura, con il 49,3% della produzione nazionale nel 2025, e la sua flessione ventennale (-17,6%) risulta meno accentuata della media italiana.

Diverso, e in controtendenza rispetto al dato nazionale, l’andamento del frumento duro: a livello Italia la produzione cala del 9,3% (superfici -15,5%, resa +7,4%), ma nel Nordest — che pesa per l’11,4% sulla produzione nazionale, quota comunque contenuta rispetto a Centro e Sud — la produzione più che raddoppia (+101,3%). Si tratta di un incremento partito da una base produttiva ridotta, ma coerente con l’interesse crescente delle filiere del Nord per una coltura tradizionalmente meridionale, sostenuta anche dal legame con l’industria pastaria.

Soia: il Nordest è il cuore della produzione nazionale

La soia è la coltura in maggiore crescita tra i seminativi considerati dall’Istat: +94,6% di produzione nazionale nel ventennio, con superfici cresciute del 69,1% e resa in aumento del 15,2%. Il Nordest è di gran lunga l’area trainante: nel 2025 concentra l’82,2% della produzione italiana di soia, con una crescita ventennale (+104,8%) superiore alla media nazionale. L’espansione della coltura appare coerente con la domanda crescente di proteine vegetali per l’alimentazione zootecnica e con le strategie europee di riduzione della dipendenza dalle importazioni di mangimi proteici.

Vite: la crescita del Nordest va controcorrente rispetto all’Italia

Sul fronte vitivinicolo, il dato nazionale segnala una flessione contenuta della produzione di uva (-8,0% tra 2006 e 2025), dovuta soprattutto al calo dell’uva da tavola (-35,1%) più che di quella da vino (-2,1%). Il Nordest, che nel 2025 realizza il 41,2% della produzione nazionale di uva, si muove in direzione opposta: +25,7% nel ventennio, l’unica tra le grandi aree del Paese (insieme al Sud, fermo a +1,7%) a registrare un segno positivo, mentre Nord-ovest, Centro e Isole sono tutte in calo, anche sensibile. Un andamento che rispecchia la spinta delle denominazioni venete — Prosecco DOC e Doc delle Venezie in testa.

Latte e carne: la fotografia resta solo nazionale

Per gli allevamenti e le produzioni lattiero-casearie l’Istat non pubblica, in questo Focus, alcuna ripartizione per area geografica: i numeri disponibili sono unicamente nazionali. Nel 2024 (ultimo dato disponibile) la raccolta di latte in Italia ha raggiunto 138,4 milioni di quintali, +27,2% sul 2006, con il latte vaccino a +28,6% grazie a una produttività media per capo salita da 58 a 86,2 quintali (+54,0%). In crescita anche i formaggi (+17,7%), in calo il burro (-21,3%).

Sul fronte della carne, la produzione nazionale segna un netto ridimensionamento delle carni rosse e una crescita delle carni bianche: tra il 2006 e il 2025 il peso morto di bovini e bufalini macellati scende del 40,9%, quello di ovini e caprini del 56,2%, mentre i suini calano in misura più contenuta (-16,9%). Le macellazioni avicole crescono invece del 56,8% in peso morto (+59,9% per polli e galline).

I numeri chiave a confronto: Italia e Nordest, 2025 su 2006

Prodotto

Quota Nordest su Italia 2025

Variazione Nordest 2025/2006

Variazione Italia 2025/2006


Mais (produzione)

38,9%

-49,8%

-42,7%

Frumento tenero (produzione)

49,3%

-17,6%

-21,4%

Frumento duro (produzione)

11,4%

+101,3%

-9,3%

Soia (produzione)

82,2%

+104,8%

+94,6%

Uva (produzione)

41,2%

+25,7%

-8,0%

Bovini (consistenza capi)

28,7%

-17,0%

-12,2%


Il quadro nel contesto europeo

Nel 2025 l’Italia rappresenta l’8,7% della superficie agricola utilizzata dell’Unione europea, al quinto posto dopo Francia, Spagna, Germania e Polonia. Il peso italiano sulla produzione Ue27 è particolarmente elevato per nocciola (75,2%), riso (52,8%), frumento duro (43,2%), pomodoro in piena aria (42,1%), soia (37,9%), uva (33,2%) e arancia (30,5%), superando il 20% anche per la mela (20,4%). Un posizionamento a cui il comparto agricolo veneto, con il suo peso nel Nordest su soia, uva e frumento tenero, contribuisce in misura significativa.

Export agroalimentare – Rapporto CREA2025

Export agroalimentare – Rapporto CREA2025

Il Veneto tra le prime regioni italiane per interscambio con l’estero

Il CREA – Centro di ricerca Politiche e Bioeconomia- ha presentato il Rapporto 2025 sul commercio con l’estero dei prodotti agroalimentari, con un’anticipazione dei dati relativi ai primi cinque mesi del 2026. Il quadro che emerge è positivo per il sistema agroalimentare italiano, e conferma il ruolo di primo piano del Veneto tra le regioni trainanti dell’export nazionale.

Il quadro nazionale 2025 – Nel 2025 l’interscambio agroalimentare italiano raggiunge nuovi livelli record: le esportazioni superano i 72 miliardi di euro (+5,6% sul 2024), mentre le importazioni salgono a 72,45 miliardi (+10,1%, in parte per l’aumento dei prezzi internazionali di alcune materie prime). Il settore rappresenta ormai l’11,2% delle esportazioni e il 12,2% delle importazioni complessive del Paese. Le produzioni tipiche del Made in Italy pesano per 52,2 miliardi di euro, pari al 72,5% dell’export agroalimentare, con una crescita del 3,7%; tra i prodotti più dinamici figurano i dolciari a base di cacao (+21,4%), il caffè torrefatto (+23,6%), i formaggi (+13,4%) e la frutta fresca (+14,6%).

Il dato veneto – Il Veneto si conferma la terza regione italiana per export agroalimentare, con 10,55 miliardi di euro nel 2025 (14,6% del totale nazionale) e una crescita del 5,5% sul 2024. Il risultato più significativo riguarda il comparto delle bevande, dove il Veneto è la prima regione d’Italia, con 3,44 miliardi di euro esportati e il 28,6% dell’intero export nazionale del settore, trainato in particolare dal vino e dagli spumanti DOP. Bene anche l’industria alimentare, che vale 5,91 miliardi di euro (+8,5%). Tra i prodotti più esportati figurano gli spumanti DOP, la biscotteria e pasticceria, la pasta farcita e i vini bianchi DOP confezionati; i primi mercati di sbocco sono Germania, Stati Uniti, Francia, Regno Unito e Austria.

Sul fronte delle importazioni, il Veneto è la seconda regione italiana con 10,95 miliardi di euro (15,1% del totale nazionale, +12,5%), determinando per la regione un lieve disavanzo della bilancia commerciale agroalimentare (-397,5 milioni di euro). A livello nazionale, la crescita dell’export 2025 risulta comunque generalizzata a livello territoriale, con incrementi in quasi tutte le regioni – fanno eccezione solo Toscana (-7,2%) e Campania (sostanzialmente stabile).

I mercati di sbocco – L’Unione Europea resta il principale partner commerciale, con il 59,5% delle esportazioni agroalimentari italiane e una crescita delle vendite dell’8,1% (in particolare verso Spagna, Paesi Bassi, Polonia e Romania). Diversa la dinamica verso gli Stati Uniti, dove l’aumento dei dazi nella seconda parte del 2025 ha determinato un calo dell’export del 4,2%, a 7,55 miliardi di euro – un valore comunque superiore a quello del 2023. Il Rapporto dedica inoltre un approfondimento agli scambi con l’area Mercosur (import per quasi 3,7 miliardi di euro, export per circa 500 milioni).

I dati provvisori dei primi cinque mesi del 2026 mostrano una tenuta dell’export agroalimentare italiano (-0,4% sul pari periodo 2025) a fronte di un calo più marcato dell’import (-4,3%), con andamenti ancora differenziati tra i diversi comparti.

Export agroalimentare del Veneto per comparto (2025)

Comparto

Export 2025 (mln €)

Quota su Italia

Var. % 25/24

Settore primario

1.165,4

11,5%

+3,1%

Industria alimentare

5.912,1

11,9%

+8,5%

Bevande

3.437,3

28,6%

+0,5%

Totale agroalimentare

10.550,9

14,6%

+5,5%

Fonte: elaborazioni CREA su dati ISTAT.

Il Rapporto integrale è consultabile al seguente link: Rapporto CREA – Commercio con l’estero dei prodotti agroalimentari

Access2Markets – Seminario online della Commissione europea sul portale per le imprese che importano ed esportano

Access2Markets – Seminario online della Commissione europea sul portale per le imprese che importano ed esportano


La Commissione europea organizza il 29 settembre 2026, dalle ore 14:30 alle 17:00, un seminario online dedicato al portale Access2Markets, la piattaforma dell’UE che offre alle imprese informazioni e strumenti utili per le attività di importazione ed esportazione.

Nel corso del seminario saranno illustrate le principali funzionalità del portale, tra cui:

  • le sezioni dedicate all’importazione e all’esportazione;
  • l’elenco delle barriere commerciali e le modalità per segnalarle attraverso il Single Entry Point;
  • le statistiche sul commercio;
  • lo strumento di autovalutazione delle regole di origine ROSA;
  • My Trade Assistant for Procurement;
  • My Trade Assistant for Services and Investment;
  • l’Helpdesk per le PMI sugli strumenti di difesa commerciale (TDI).

L’incontro si concluderà con una sessione di domande e risposte in diretta.

Il seminario si svolgerà online e in lingua inglese, con interpretariato in italiano.

Le iscrizioni sono aperte fino alle ore 17:00 (CET) del 25 settembre 2026 al seguente link:

EUSurvey – Indagine

L’iniziativa è rivolta a imprese e operatori interessati a conoscere e utilizzare gli strumenti messi a disposizione dall’UE per supportare i processi di internazionalizzazione.


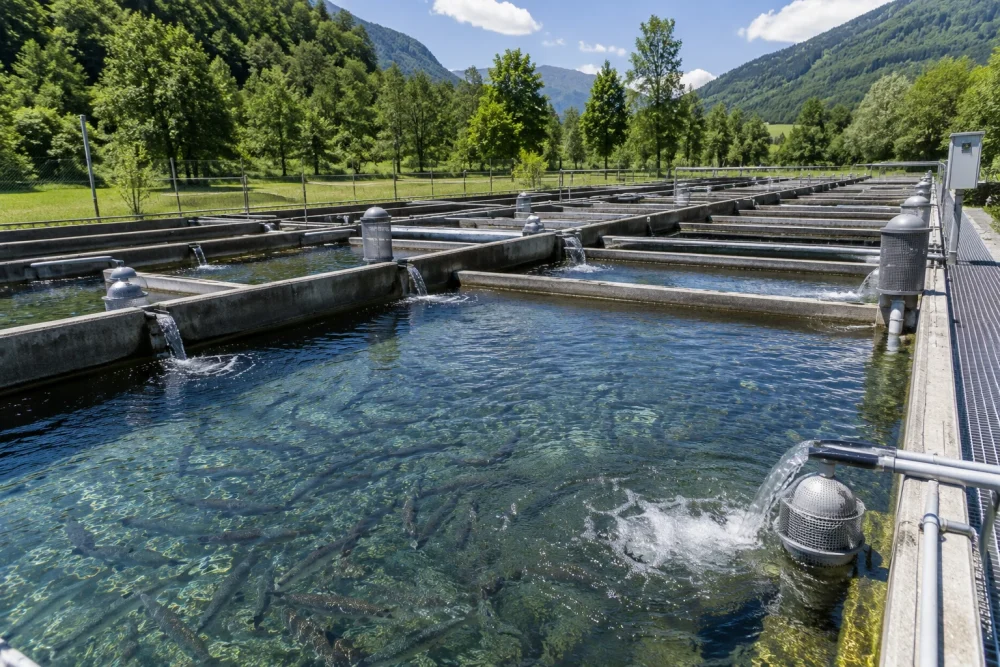
Acquacoltura: il caldo colpisce le produzioni

Acquacoltura: il caldo colpisce le produzioni

API chiede interventi per superare l’emergenza

Le temperature estreme e la crisi idrica dell’estate stanno colpendo duramente l’acquacoltura italiana. Sebbene il settore abbia resistito con tenacia alla siccità, – precisa l’API, l’Associazione Piscicoltori Italiani – le attuali perdite di produzione hanno raggiunto livelli critici: serve subito un intervento pubblico strutturale.

Particolarmente colpite sono le piccole e medie imprese del comparto, tra cui gli impianti di troticoltura e storionicoltura. La trota è il pesce più allevato in Italia, che è anche il secondo Paese al mondo nella produzione di caviale da storione.

Oltre al deficit idrico, il rischio è anche sanitario: il surriscaldamento delle acque e il conseguente crollo dei livelli di ossigeno disciolto rischiano infatti di compromettere il sistema immunitario dei pesci. Per tentare di salvare le biomasse, – spiega l’API – gli allevatori sono stati costretti a ridurre al minimo l’alimentazione, bloccando così la crescita e la produzione, e ad affrontare costi ingenti per l’ossigenazione artificiale. Hanno dovuto inoltre adottare pratiche di riduzione forzata degli stock, con inevitabili e pesanti ripercussioni sulla futura programmazione produttiva e sui mercati.

L’acquacoltura italiana ha comunque attivato tempestive strategie di mitigazione per tutelare benessere, sanità animale e sicurezza alimentare. “Le imprese, infatti, – spiega il direttore dell’API Andrea Fabris – stanno investendo in sistemi per la riduzione del fabbisogno idrico. Questo sforzo tecnologico è accompagnato da un approccio circolare, basato su mangimi sostenibili e sull’ottimizzazione dell’impronta idrica e carbonica, e da un rigoroso monitoraggio scientifico delle vasche garantito dall’uso di indicatori di benessere e specifiche valutazioni diagnostiche”.

Gli sforzi rischiano tuttavia di essere vanificati da una governance della risorsa idrica che penalizza l’acquacoltura, ma “senza acqua, il pesce non vive”. Per far fronte all’emergenza, l’associazione chiede interventi per la tenuta del comparto, che rappresenta un fiore all’occhiello del settore primario italiano: urgenti sono il riconoscimento dell’allevamento ittico come priorità di derivazione, subito dopo l’uso potabile, per garantire la sopravvivenza degli animali, e la possibilità, in fase di emergenza, di ottenere deroghe tempestive per le PMI ittiche, al pari dei grandi consorzi irrigui agricoli o delle centrali idroelettriche.

L’API chiede inoltre di superare la frammentazione degli otto Piani di Bacino e dei Piani Regionali di Tutela delle Acque per evitare sperequazioni territoriali, stabilendo protocolli chiari per affrontare la siccità. Analogamente è importante tenere alta l’attenzione sugli scarichi e le pratiche a monte durante i periodi di secca, per evitare che l’inquinamento danneggi le produzioni ittiche a valle.

Mercosur. Stop alle importazioni di carni dal Brasile

Mercosur. Stop alle importazioni di carni dal Brasile

Per Confagricoltura una decisione giusta – Il blocco invece preoccupa il Consorzio della Bresaola della Valtellina IGP

Dal 3 settembre 2026 è entrato in vigore il divieto imposto dalla Commissione europea alle esportazioni dal Brasile verso l’Unione europea di diversi prodotti agroalimentari di origine animale. Il blocco riguarda in particolare bovini, equini, pollame, uova, prodotti dell’acquacoltura, miele e budella.

Confagricoltura accoglie con favore la decisione, sottolineando come essa recepisca le segnalazioni presentate da numerosi Stati membri e dalla stessa Confagricoltura sulla grande disparità delle regole di produzione tra il Brasile e l’Unione europea. Nel Paese sudamericano, infatti, negli allevamenti si fa un uso di antimicrobici e ormoni della crescita ben al di fuori degli standard consentiti in Europa. Gli allevamenti europei, al contrario, sono soggetti a norme rigorose non solo in materia di benessere animale, ma anche di tracciabilità della filiera, salubrità del prodotto finale e trasparenza di ogni fase di produzione e macellazione.

Il punto centrale sollevato dall’associazione è la mancata reciprocità degli standard produttivi nello scambio commerciale. Dall’entrata in vigore dell’accordo UE-Mercosur, lo scorso 1° maggio, si sono infatti registrati diversi casi di inadeguatezza delle importazioni provenienti dal Brasile, che resta il leader mondiale nella produzione di carne bovina. Nei primi sei mesi del 2026, sottolinea ancora Confagricoltura, il Brasile è stato l’unico Paese ad aumentare l’export verso l’UE, mentre è calato quello degli altri principali esportatori mondiali.

Per Confagricoltura è fondamentale che il principio di reciprocità venga tutelato, sia a garanzia della salute dei consumatori sia a tutela della competitività delle imprese agricole europee, chiamate a sostenere costi di produzione più elevati proprio in virtù degli standard più severi a cui sono sottoposte.

Il blocco preoccupa il Consorzio della Bresaola della Valtellina IGP

Accanto alla posizione di Confagricoltura, va segnalata ai fini di un’informazione completa, la preoccupazione espressa da chi, a valle della filiera, dipende dalla materia prima sudamericana. Un articolo del Sole 24 Ore del 2 settembre 2026 raccoglie infatti l’allarme del Consorzio della Bresaola della Valtellina IGP, per cui il prodotto è realizzato per l’82% con carne sudamericana, di cui il 60% di provenienza brasiliana.

Secondo il presidente del Consorzio, Mario Moro, lo stop farà venir meno nell’immediato almeno il 25% della materia prima necessaria alla produzione, in un contesto in cui le quotazioni della carne per la bresaola sono già aumentate del 15% da giugno, da quando cioè la misura era stata annunciata da Bruxelles. Gli stock accumulati dalle aziende, secondo le stime del Consorzio, potrebbero sostenere al massimo due o tre mesi di produzione. Il direttore dell’Assica (l’associazione degli industriali dei salumi), Davide Calderone, ha comunque precisato che non vi è alcun rischio sanitario per il consumatore: il nodo è esclusivamente la mancata certificazione, da parte degli operatori brasiliani, del non utilizzo di un antimicrobico vietato in Europa — certificazione che i produttori di Argentina, Paraguay e Uruguay, gli altri firmatari dell’intesa UE-Mercosur, hanno invece già adottato.

Il Consorzio, che riunisce 13 aziende per un valore alla produzione 2025 di circa 502 milioni di euro e 1.500 addetti nel distretto di Sondrio, auspica una rapida ripresa del confronto tra UE e Brasile e che i produttori brasiliani si dotino in tempi brevi del sistema di tracciabilità richiesto, pur riconoscendo le difficoltà oggettive di applicarlo a sistemi di allevamento estensivo come quelli sudamericani.

Vendita sottocosto e monitoraggio ISMEA

Vendita sottocosto e monitoraggio ISMEA

Il TAR Lazio annulla la rilevazione 2025 sul frumento e impone il confronto con le associazioni

Con sentenza n. 13264/2026, il TAR Lazio si è pronunciato su un tema di grande interesse per il settore agricolo: la disciplina della vendita sottocosto dei prodotti agricoli e alimentari e il ruolo del Monitoraggio ISMEA dei costi medi di produzione. La pronuncia, pur confermando l’impianto normativo antipratiche sleali, accoglie in parte le istanze di Italmopa e di numerose aziende del settore molitorio e annulla il Monitoraggio ISMEA 2025 sul frumento, imponendo per il futuro un percorso partecipativo trasparente con le associazioni e gli operatori di filiera.

La materia trova la propria origine nella Direttiva UE 2019/633 sul contrasto alle pratiche commerciali sleali nella filiera agroalimentare, recepita in Italia dal D.lgs. n. 198/2021. Tra le pratiche vietate, l’art. 5, comma 1, lett. b) del Decreto individua la vendita di prodotti agricoli e alimentari a prezzi inferiori ai costi di produzione (la cosiddetta vendita sottocosto).

Per i prodotti freschi e deperibili, l’art. 7, comma 3 prevede inoltre un meccanismo di sostituzione automatica del prezzo: in caso di violazione del divieto, il prezzo pattuito dalle parti viene sostituito di diritto da quello risultante dalle fatture o, in mancanza, dal costo medio di produzione rilevato da ISMEA, ai sensi dell’art. 2, lett. o-bis) del medesimo Decreto.

Il ricorso di Italmopa e delle aziende molitorie

Italmopa (Associazione Industriali Mugnai d’Italia) e numerose società del settore molitorio hanno impugnato il Monitoraggio ISMEA “costi medi di produzione in agricoltura: raccolto frumento 2025”, pubblicato il 29 settembre 2025, contestando tra l’altro l’incostituzionalità e l’incompatibilità con il diritto UE delle norme applicate da ISMEA, nonché la mancata garanzia di un contraddittorio con gli operatori interessati nella fase di elaborazione dei dati.

La decisione del TAR

Il Tribunale ha respinto le censure di incostituzionalità e di contrasto con la normativa UE: il Monitoraggio ISMEA resta legittimo nel suo impianto generale.

Il TAR ha chiarito che il costo medio di produzione non è un “prezzo minimo inderogabile”: ISMEA si limita a rilevare dati esistenti sul mercato, senza determinarli in modo autoritativo.

Il mero scostamento dal costo medio ISMEA non basta, da solo, a configurare la vendita sottocosto: l’illecito richiede sempre l’accertamento in concreto del costo di produzione effettivamente sostenuto dall’azienda, da parte delle Autorità competenti.

Il TAR ha invece accolto la censura sulla partecipazione procedimentale: il Monitoraggio non è mera statistica, ma vera attività amministrativa con effetti “para-regolatori” sul mercato, anche in virtù del meccanismo di sostituzione automatica dei prezzi ex art. 7, comma 3.

Di conseguenza, il Monitoraggio 2025 sul frumento è stato annullato: ISMEA dovrà rideterminare i costi medi garantendo forme adeguate di partecipazione delle associazioni e degli operatori di filiera, e l’accesso alle informazioni rilevanti, nel rispetto di riservatezza e anonimato.

Una decisione rilevante

La pronuncia contiene un principio di garanzia importante per le imprese agricole: la vendita sotto il costo medio ISMEA non è, di per sé, una pratica sleale. Lo diventa solo se il prezzo praticato risulta inferiore ai costi di produzione effettivamente sostenuti dall’impresa che vende, accertati caso per caso dalle Autorità competenti. Anche vendendo sotto il costo medio rilevato da ISMEA, quindi, nessuna contestazione è possibile se il prezzo resta comunque superiore ai costi realmente sostenuti.

Al tempo stesso, il riconoscimento della natura autoritativa e discrezionale del Monitoraggio, e il conseguente obbligo di coinvolgimento degli interessati nel procedimento, rafforza la posizione degli agricoltori: i futuri rilevamenti ISMEA dovranno essere costruiti con il contributo delle associazioni di categoria e degli operatori di filiera, e non più attraverso processi unilaterali, garantendo parametri più aderenti alla realtà economica del settore.

Sostegno UE agli agricoltori colpiti dalla crisi in Medio Oriente

Sostegno UE agli agricoltori colpiti dalla crisi in Medio Oriente

540 milioni di euro dalla riserva agricola, 45,6 milioni per l’Italia

La Commissione europea ha adottato il  Regolamento di esecuzione – UE – 2026/1894 del 27 luglio 2026 che mobilita 540 milioni di euro dalla riserva agricola per sostenere gli agricoltori maggiormente colpiti dagli effetti economici della crisi in Medio Oriente, con particolare riferimento all’aumento dei costi di concimi ed energia. Il provvedimento, pubblicato in Gazzetta Ufficiale UE, è entrato in vigore il 30 luglio 2026.

Le risorse per l’Italia – All’Italia sono assegnati 45.599.200 euro. Gli Stati membri possono integrare tale dotazione con risorse nazionali fino al 200%, portando il potenziale sostegno complessivo per le imprese agricole italiane fino a 136.797.600 euro, qualora venga utilizzata pienamente la facoltà di cofinanziamento.

Criteri e tempistiche – Le misure di compensazione dovranno essere concesse sulla base di criteri oggettivi e non discriminatori, che tengano conto delle perdite economiche effettivamente subite dagli agricoltori a causa della crisi. Gli Stati membri sono tenuti a corrispondere gli indennizzi entro il 28 febbraio 2027; per la quota di cofinanziamento nazionale, il termine è fissato al 31 maggio 2027.

Prima di erogare gli aiuti, e comunque non oltre il 30 settembre 2026, gli Stati membri dovranno inviare alla Commissione una relazione dettagliata sulle modalità di concessione, che illustri le misure adottate, i criteri per l’individuazione di settori/prodotti ammissibili e beneficiari, gli importi previsti, i metodi di distribuzione e le azioni di verifica e controllo. Un’ulteriore comunicazione sui risultati (importi versati, numero e tipologia di beneficiari, valutazione dell’efficacia) è dovuta entro il 31 luglio 2027.
Le misure sono cumulabili con altri sostegni finanziati dal I Pilastro della PAC o dallo sviluppo rurale.

La posizione di Confagricoltura – Con un comunicato stampa diffuso il 30 luglio, Confagricoltura ha accolto con favore il provvedimento, sottolineando l’importanza dello stanziamento «in una fase di difficoltà come questa, che vede il settore primario sotto stress a causa del conflitto in Medio Oriente». L’associazione ha evidenziato in particolare la possibilità di cumulo con gli altri strumenti di sostegno della PAC.

In sintesi

Voce

Importo/Termine

Dotazione UE totale

540 milioni di euro

Quota Italia

45,6 milioni di euro

Quota Italia con cofinanziamento 200%

fino a 136,8 milioni di euro

Termine pagamento aiuti UE

28 febbraio 2027

Termine pagamento cofinanziamento nazionale

31 maggio 2027

Relazione Stati membri alla Commissione

entro il 30 settembre 2026

Comunicazione risultati finali

entro il 31 luglio 2027

Entrata in vigore del Regolamento

30 luglio 2026

OGM. Vigilanza emissione nell’ambiente di OGM

OGM. Vigilanza emissione nell’ambiente di OGM

 In attuazione dell’art. 32 del Decreto Legislativo 8 luglio 2003 n. 224 e del DM del Ministero dell’Ambiente del 8 novembre 2017, la Regione del Veneto, con Deliberazione n. 481 del 9 giugno 2026, ha approvato il Programma Operativo Regionale (POR) per l’attività di vigilanza sull’emissione deliberata nell’ambiente di organismi geneticamente modificati – 2026.

La Regione informa che le attività di verifica nel territorio regionale inizieranno in data 29 luglio 2026.

Verranno effettuati campionamenti presso aziende estratte a sorte, che abbiano chiesto l’aiuto di superficie per la domanda unica seminativi che comprenda la coltivazione di mais (Zea mais L.).

L’attività di verifica è prevista come obbligatoria per la Regione, che dovrà darne riscontro all’autorità nazionale competente: il Ministero dell’ambiente e della sicurezza energetica, ai sensi del Programma operativo nazionale 2026.

RISO: Quotazioni in calo permanente aggravano la crisi del settore.

RISO

Quotazioni in calo permanente aggravano la crisi del settore. 

Tavolo nazionale convocato il prossimo 30 luglio

 Se la crisi del riso si protrae, il rischio è che gli agricoltori saranno costretti ad abbandonare la coltura per dedicarsi ad altre più remunerative. Per l’Italia, primo produttore europeo di riso significherebbe non solo perdere la leadership della produzione europea, ma compromettere in modo irreparabile un settore economico con una forte tradizione storica, profonde radici con il territorio e un avanzato stato di innovazione tecnologica.

La grave situazione sarà oggetto di approfondimento del tavolo nazionale, richiesto da tempo da Confagricoltura e convocato il 30 luglio alla presenza del ministro Lollobrigida. 

L’allarme delle aziende trova riscontro in dati concreti: a fronte di una disponibilità complessiva di prodotto sostanzialmente stabile rispetto alla campagna precedente, il mercato del riso registra oggi una forte contrazione. Le quotazioni alla produzione continuano a scendere, comprimendo ulteriormente i margini degli agricoltori italiani e aggravando una condizione già critica per l’intero comparto.

A rendere il quadro ancora più critico è la crescente difficoltà di collocare il prodotto sul mercato: una situazione che erode la redditività delle aziende agricole, indebolisce la capacità di programmazione degli operatori e mette sotto pressione la tenuta di tutta la filiera nazionale. Pesa soprattutto il forte aumento delle importazioni di riso dai Paesi extra UE. L’afflusso crescente di prodotto estero nel mercato europeo alimenta un eccesso di offerta, accentua la pressione al ribasso sui prezzi e ostacola la piena valorizzazione del riso nazionale.

Nei soli primi tre mesi del 2026 le importazioni in volume sono aumentate del 29%, percentuale che sale al 47% rispetto a due anni fa. In valore, l’aumento dell’import di riso dal 2024 è stato del 17%.

In questo contesto, la politica commerciale dell’Unione, orientata a una progressiva apertura dei mercati internazionali e alla liberalizzazione degli scambi, desta forte preoccupazione tra gli operatori del settore, che vedono un ulteriore arretramento della competitività del riso italiano ed europeo.

Confagricoltura sta definendo una serie di proposte per il settore, non solo sul piano dei controlli alle importazioni, ma anche sugli incentivi agli agricoltori per la stipula di contratti di filiera e alla programmazione delle produzioni, allo stoccaggio, oltre alla promozione di buone pratiche per l’uso razionale di acqua in risaia e per una maggiore aggregazione dei produttori.